
Un seguro para mascotas puede ser de dos tipos: el de responsabilidad civil (cubre los daños que tu animal cause a otros) y el veterinario (cubre sus gastos de salud). A 20 de octubre de 2026, el seguro de responsabilidad civil para todos los perros que recoge la Ley 7/2023 todavía no es exigible en toda España porque falta el reglamento que lo desarrolle, aunque sí lo es para perros potencialmente peligrosos y en algunas comunidades autónomas. El seguro veterinario es voluntario y existe sobre todo para perros y gatos. Aquí te explicamos qué cubre cada uno, cuánto cuesta de verdad, en qué fijarte y cuándo compensa.
Un buen seguro es el que has leído entero antes de firmar. Vamos a verlo paso a paso.
Paga los daños que tu animal cause a otros. Obligatoria para PPP (120.000 €) y en Madrid para todos los perros
Prevé la RC para todos los perros, pero sin reglamento no es exigible (a 20/10/2026)
Reembolsa el 60-100 % de consultas, pruebas, cirugías y medicación. Voluntario; perros y gatos
Preexistencias, carencias, límite anual, copagos, edad máxima y razas excluidas
Depende de especie, raza, edad, reembolso y límite: pide 2-3 presupuestos con los mismos datos
Petolo (grupo Zurich): sin carencia, hasta el 100 % de reembolso y gestión online
¿Es obligatorio el seguro para perros en 2026?
Es la pregunta que más nos llega, y la respuesta tiene matices. La Ley 7/2023 de protección de los derechos y el bienestar de los animales establece en su artículo 30.3 que quien tenga un perro debe contratar y mantener en vigor un seguro de responsabilidad civil por daños a terceros. Pero la propia ley deja las condiciones (capital mínimo, coberturas) para un reglamento posterior, y la Dirección General de Seguros aclaró en una nota del 18 de septiembre de 2023 que, hasta que ese reglamento se apruebe, la obligación no es exigible.
Hemos comprobado la situación el 20 de octubre de 2026: el reglamento sigue sin publicarse de forma definitiva, por lo que a nivel estatal la falta de seguro sigue sin ser sancionable con carácter general (lo recogen, por ejemplo, El Independiente, 3/10/2026, y la patronal del seguro en Estamos Seguros). Lo que sí es obligatorio hoy:
| Norma | A quién obliga | Situación a 20/10/2026 |
|---|---|---|
| Ley 7/2023 de bienestar animal (art. 30.3), BOE | A todos los propietarios de perros, en toda España | Prevista, pero no exigible hasta que se apruebe el reglamento (nota de la Dirección General de Seguros de 18/09/2023); el reglamento sigue pendiente |
| Real Decreto 287/2002, BOE | Perros potencialmente peligrosos (PPP), en toda España | Obligatoria: RC con cobertura mínima de 120.000 € |
| Ley 4/2016 de la Comunidad de Madrid | Todos los perros, sea cual sea la raza | Obligatoria en la Comunidad de Madrid |
| Normas del País Vasco y ordenanzas municipales | Todos los perros, según cada norma | Obligatoria donde lo fije la norma: consulta la ordenanza de tu municipio |
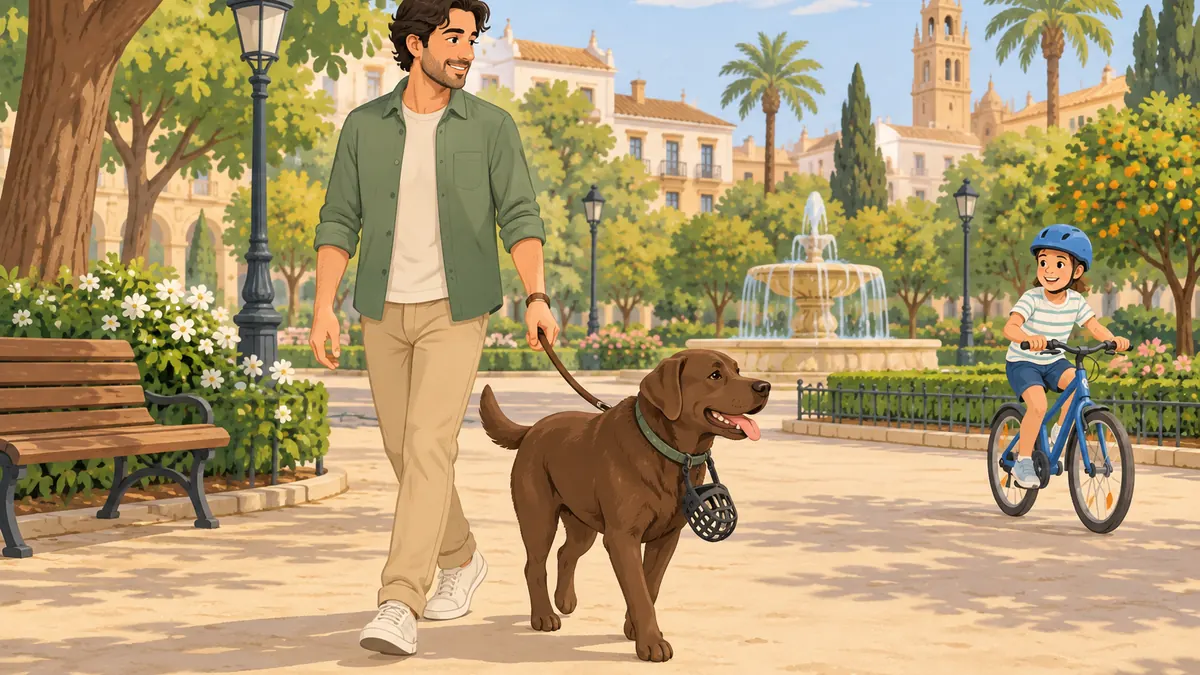
Nuestra opinión: aunque donde vives no sea obligatorio, un seguro de responsabilidad civil para un perro cuesta poco y evita un disgusto grande. Un mordisco, una caída por un tirón de correa o un accidente de tráfico provocado por un perro suelto pueden acabar en reclamaciones de miles de euros, y de eso respondes tú.
Los dos tipos de seguro para mascotas: RC y veterinario
Cubren cosas distintas y se pueden contratar juntos o por separado. Así se comparan:
| Responsabilidad civil (RC) | Veterinario (de salud) | |
|---|---|---|
| Qué cubre | Los daños que tu animal causa a otras personas, animales o cosas, y normalmente la defensa jurídica | Los gastos de veterinario de tu animal: consultas, pruebas, cirugías, hospitalización y medicación |
| Para quién | Perros sobre todo; algunas pólizas incluyen gatos y otras especies | Perros y gatos; muy raro para otras especies |
| Cómo funciona | La aseguradora paga al tercero afectado hasta el capital contratado | Te reembolsan un porcentaje de la factura (60-100 %) o usas un cuadro de clínicas concertadas |
| Precio | Es la parte barata; muchas pólizas de hogar ya incluyen la RC de animales domésticos (compruébalo) | Variable según especie, raza, edad y cobertura; se contrata online en minutos y conviene comparar |
Qué cubre un seguro veterinario para perros y gatos (y qué no)
Aquí está la letra pequeña que marca la diferencia entre un seguro para mascotas útil y uno que solo paga la cuota. Lo que suele cubrir:
- Consultas, pruebas diagnósticas (analíticas, radiografías, ecografías) y hospitalización por enfermedad o accidente.
- Cirugías, incluida la anestesia y el postoperatorio.
- Medicación recetada para el tratamiento cubierto.
- En los planes más completos, enfermedades congénitas o hereditarias si los síntomas aparecen después de contratar.
- Presupuesto de prevención: vacunas, desparasitación, revisión anual o limpieza dental, con un tope anual.
- Extras habituales: veterinario online 24 h, eutanasia e incineración, gastos de búsqueda si se pierde.
Lo que el seguro para mascotas no suele cubrir
Y lo que casi nunca cubre, o cubre con condiciones:
- Enfermedades preexistentes: todo lo diagnosticado o con síntomas antes de contratar.
- Periodo de carencia: en muchas pólizas, los primeros días o semanas (a veces meses para cirugías) no están cubiertos. Algunas, como Petolo, no tienen carencia.
- Límite anual de reembolso y copago o franquicia por acto.
- Edad máxima para contratar (a menudo 7-10 años) y recargos por edad.
- Esterilización, reproducción, alimentación y pienso de prescripción, salvo que se indique lo contrario.
- Razas excluidas o con recargo, sobre todo braquicéfalas y potencialmente peligrosas.
Cuánto cuesta un seguro para mascotas
No te vamos a dar una cifra inventada: el precio depende de la especie, la raza, la edad, el lugar donde vives, el porcentaje de reembolso y el límite anual que elijas. Lo que sí podemos decirte es cómo se mueve:
- La responsabilidad civil sola es la parte barata; el seguro veterinario completo es la cara.
- Un cachorro o gatito sano es mucho más barato de asegurar que un animal de 8 años, y además entra sin preexistencias.
- Reembolso del 100 % y sin límite cuesta más que un 60-80 % con tope anual; a cambio, una cirugía de 2.000 euros te sale a cero.
- Una visita de urgencias con pruebas puede superar los 300-500 euros y una cirugía ortopédica los 1.500-3.000: ese es el riesgo que estás cubriendo.
El consejo práctico es pedir dos o tres presupuestos con los mismos datos de tu animal y compararlos cobertura por cobertura, no solo por cuota mensual.
Precios públicos «desde», como referencia
Para que tengas un orden de magnitud real, estos son los precios de partida que publica una aseguradora especializada en su web (leídos el 21 de octubre de 2026). No son presupuestos: tu cuota dependerá de los datos de tu animal.
| Producto | Precio público de partida | Qué incluye |
|---|---|---|
| RC básica para perro | Desde 25 € al año | Responsabilidad civil hasta 300.000 €, válida en España y en viajes de hasta 90 días por la UE y Reino Unido |
| RC + salud / RC Top | 45 € y 55 € al año | Responsabilidad civil con coberturas ampliadas |
| Seguro veterinario para gato | Desde 16 € al mes | Reembolso de gastos veterinarios por enfermedad o accidente |
| Seguro veterinario para perro | Desde 23 € al mes | Reembolso de gastos veterinarios por enfermedad o accidente |
Petolo: el seguro veterinario para perros y gatos que recomendamos
De las opciones que hemos revisado, la que mejor encaja con lo que buscamos (contratación online, condiciones claras y sin carencia) es Petolo, el seguro veterinario del grupo Zurich. Lo que indica su web, comprobado el 20 de octubre de 2026:
- Reembolso de los gastos veterinarios de hasta el 100 % según el plan (60, 80 o 100 %), con un 20 % extra si la primera consulta de cada caso se hace con su veterinario online 24 h, doctorpet.
- Sin periodo de carencia: la cobertura empieza al día siguiente de firmar (las enfermedades ya conocidas antes de contratar no entran).
- Enfermedades congénitas cubiertas si los primeros síntomas aparecen después de contratar.
- Presupuesto de prevención de hasta 120 euros al año (vacunas, revisiones, limpieza dental) y presupuesto SOS de hasta 240 euros al año para imprevistos.
- Gestión digital: subes la factura y resuelven el reembolso en 48 horas.
- Solo para perros y gatos. Es un seguro de gastos de salud: si además necesitas responsabilidad civil, comprueba en su web si tu plan la incluye o contrátala aparte.
Cómo sacarle partido: pide el presupuesto con los datos reales de tu perro o gato, compara el plan del 80 % con el del 100 % y mira cuánto sube por el presupuesto de prevención. Si tu animal es joven y sano, las condiciones suelen ser mejores y hay menos exclusiones.
Cómo elegir un seguro para mascotas: la lista de comprobación
- ¿RC, veterinario o los dos? Si tienes perro, la RC es casi imprescindible (y obligatoria en Madrid y para PPP). El veterinario depende de tu colchón de ahorro.
- Porcentaje de reembolso y límite anual. Un 100 % con límite bajo puede ser peor que un 80 % sin límite.
- Carencias. Cuántos días para enfermedad y cuántos para cirugía. Cero es lo ideal.
- Preexistencias y congénitas. Pide por escrito qué pasa con lo que ya tiene y con las enfermedades típicas de su raza.
- Libre elección de veterinario o cuadro cerrado. Si tienes un veterinario de confianza, necesitas reembolso con libre elección.
- Edad de entrada y renovación. Que no te expulsen a los 10 años, cuando más lo vas a usar.
- Cobertura en viajes. Si viajas con él, mira si cubre fuera de tu provincia y del país (te contamos más en nuestra guía para viajar con mascotas).
- Precio total al año, con recargos por edad y subidas en la renovación, no solo la cuota del primer mes.
Seguros para gatos, aves, conejos y otras mascotas
Gatos
Los seguros veterinarios para gatos funcionan igual que los de perros y suelen ser más baratos. Son especialmente útiles en gatos con acceso al exterior (accidentes, peleas) y en razas con problemas hereditarios conocidos. En nuestra sección de gatos tienes más guías de salud.
Aves, conejos, roedores y exóticos
Aquí la oferta en España es casi inexistente: la mayoría de aseguradoras solo trabajan con perros y gatos, y las pocas pólizas para exóticos son caras o muy limitadas. Para un periquito, un agapornis, un conejo enano o un hámster lo que mejor funciona es tener localizado un veterinario de exóticos antes de necesitarlo y un pequeño fondo de ahorro para urgencias (en aves, una visita de urgencias con pruebas se va fácilmente por encima de los 100-150 euros). Si tienes muchas aves, pregunta a tu asesor por un seguro de responsabilidad civil general o de hogar que cubra a los animales.
Alternativas al seguro para mascotas
- Fondo de ahorro propio: apartar cada mes lo que costaría la cuota. Funciona si eres constante y el animal es joven; no funciona si la urgencia llega el segundo mes.
- Planes de salud de la clínica: muchas clínicas ofrecen una cuota mensual que incluye revisiones, vacunas y descuentos. No es un seguro (no cubre grandes cirugías), pero ordena el gasto preventivo.
- RC incluida en el seguro de hogar: revisa tu póliza; a menudo ya cubre los daños causados por animales domésticos.
¿Todavía no tienes mascota y estás pensando cuál encaja contigo (y con tu bolsillo)? Nuestro test de Faukota te orienta en dos minutos.
Preguntas frecuentes sobre seguros para mascotas
A 20 de octubre de 2026, no con carácter general: la Ley 7/2023 lo prevé para todos los perros, pero la obligación no es exigible hasta que se apruebe el reglamento que fije las coberturas, que sigue pendiente. Sí es obligatorio para perros potencialmente peligrosos (mínimo 120.000 euros) y en la Comunidad de Madrid para todos los perros, además de en otras normas autonómicas y municipales.
La responsabilidad civil paga los daños que tu animal causa a otras personas, animales o cosas. El seguro veterinario paga (total o parcialmente) los gastos de salud de tu propio animal: consultas, pruebas, cirugías y medicación. Muchas pólizas combinan ambos.
Depende de la raza, la edad, el lugar y la cobertura. La responsabilidad civil sola es barata; un seguro veterinario completo con reembolso alto es la parte cara. Lo útil es pedir dos o tres presupuestos con los mismos datos y compararlos cobertura por cobertura.
No. Las enfermedades preexistentes (diagnosticadas o con síntomas antes de contratar) quedan excluidas en prácticamente todas las pólizas. Por eso compensa asegurar al animal joven y sano.
En España es muy difícil encontrar seguros veterinarios para aves y pequeños mamíferos; las aseguradoras trabajan casi solo con perros y gatos. La alternativa práctica es un fondo de ahorro para urgencias y tener localizado un veterinario de exóticos.
Es el tiempo, tras contratar, durante el que todavía no puedes pedir prestaciones. Varía de cero días a varias semanas o meses según la póliza y el tipo de tratamiento. Algunas compañías, como Petolo, no aplican carencia.
Muchas pólizas de hogar incluyen la responsabilidad civil por animales domésticos, con límites y exclusiones (a veces no cubren perros potencialmente peligrosos). Revisa las condiciones particulares o pregunta a tu aseguradora antes de contratar otra póliza.
Si quieres recibir guías como esta cada jueves, apúntate a la newsletter de Faukota. Y si ya tienes seguro y quieres contarnos tu experiencia, te esperamos en los foros de la comunidad.
Contiene enlaces de afiliado.